2026-11-04 과거 사례 분석입니다.
코스피 급반등의 원인을 중국 정책 하나로 설명할 수 있을까요? 함께 움직였다는 관찰과 무엇이 반등을 일으켰다는 설명은 다릅니다. 당시 수치와 발표 시각을 나눠 확인하면 해석의 한계도 보입니다.
핵심 요약 펼쳐보기
- 정책 발표와 주가 반전의 시각을 함께 확인하세요.
- 지원 신청액을 실제 주식 매수액으로 읽지 마세요.
- 지수 반등과 개별 종목의 회복을 구분하세요.
코스피 급반등, 기준점을 먼저 보세요
헤럴드경제 보도상 종가는 5,683.80(+0.62%, +35.01포인트)입니다. 외국인은 2조5,020억원 순매도했고 개인·기관은 각각 1조1,441억원·1조136억원 순매수했습니다.
| 구분 | 지수 | 전일 대비 |
|---|---|---|
| 시가 | 5,786.13 | +2.43% |
| 고점 | 5,828.13 | +3.17% |
| 저점 | 5,421.72 | -4.02% |
| 종가 | 5,683.80 | +0.62% |
| 고저차 | 406.41포인트 | — |
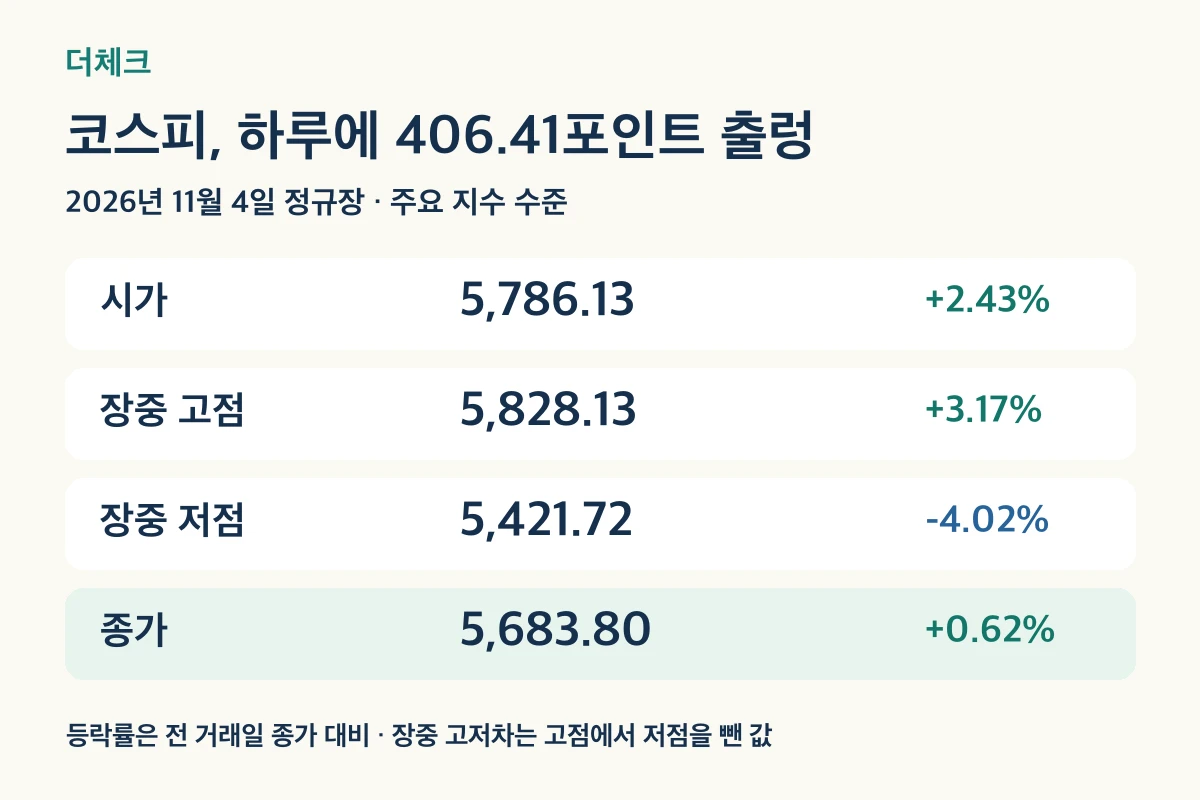
저점→종가 상승률은 약 4.83%입니다. (5,683.80−5,421.72)÷5,421.72×100입니다. 일간 +0.62%는 전일 종가 기준입니다. 두 비율은 출발점이 다릅니다.
순매수·순매도는 해당 투자자 집단의 거래 결과입니다. 지수 전체의 매수 주체를 보여 주지만, 어떤 정책 때문에 주문했는지까지 증명하지는 않습니다. 자신의 종목이 지수와 같은 흐름이었는지도 별도로 확인해야 합니다.
중국 정책, 무엇을 낮췄나요?
신화망에 전재된 인민은행 발표는 11월 4일부터 자사주 매입·지분 확대 지원용 재대출 금리를 0.25%포인트 낮춰 1%로 적용한다고 밝혔습니다. 전체 기준금리를 일괄 인하한 발표로 읽어서는 안 됩니다.
같은 발표에서 은행이 인민은행에 제출한 재대출 한도 신청은 2,000억 위안을 넘었습니다. 신청 주체는 은행이며, 이 수치는 대출 집행액이나 실제 자사주 매입액이 아닙니다.
쉽게 말해 특정 목적의 자금 조달 조건을 바꾼 조치입니다. 제도 발표, 은행의 신청, 대출 실행, 주식 매입은 서로 다른 단계입니다. 실제 집행 규모를 확인하지 않고 신청액 전부가 시장에 들어왔다고 설명하면 효과를 부풀릴 수 있습니다.
오후장 시간만으로 원인을 정할 수 있나요?
오피니언뉴스는 코스피가 낮 12시45분 저점을 기록하고 오후 1시30분을 기점으로 상승 전환했다고 보도했습니다. 여기서 상승 전환은 단순한 낙폭 축소와 구분해야 합니다.
상하이증권거래소 공식 시간표상 주식 오후 연속매매는 현지 13:00~14:57, 종가 경매는 14:57~15:00입니다. 한국시간으로 오후 거래 시작은 14:00, 종가 경매 종료는 16:00입니다.
이 시각들을 대조하면 보도된 코스피 상승 전환은 상하이 오후 거래 시작보다 앞섭니다. 따라서 오후장 개장만으로 국내 반등의 시작을 설명하기 어렵습니다. 다만 정책 발표가 오전에 있었으므로, 이 비교만으로 중국 정책의 영향을 배제할 수도 없습니다.
원인을 판단하려면 발표 직후의 주문, 업종별 거래대금, 다른 뉴스의 발생 시각도 함께 봐야 합니다. 시간의 선후관계는 검증의 출발점이며 인과관계의 결론은 아닙니다.
지수가 출렁일 때, 수급부터 나눠 보세요다음에 비슷한 반등이 나오면 무엇을 볼까요?
- 기준점: 전일 종가 대비인지 장중 저점 대비인지 확인합니다.
- 정책 단계: 발표·신청·승인·집행을 나눕니다.
- 거래 시각: 다른 나라 시간은 한국시간으로 바꿉니다.
- 종목 차이: 지수 상승을 모든 종목의 회복으로 확대하지 않습니다.
이 글은 과거 사례를 해석하는 방법을 설명합니다. 특정 종목의 매수·매도 판단을 대신하지 않습니다.
 시장 분석코스피와 투자자 수급 읽기
 종목 분석삼성전자 목표주가 살펴보기