확인 기준: 2026년 10월 30일 · 목표주가는 증권사의 추정이며 실제 거래가격과 다릅니다.
삼성전자 목표주가는 같은 실적을 보고도 증권사마다 다릅니다. 유안타는 69만원으로 올렸고, KB는 60만원을 유지했습니다. 숫자의 크기보다 앞으로 벌 이익과 그 이익에 어느 정도 가치를 매겼는지 확인해야 합니다.
핵심 요약 펼쳐보기
- 유안타: 10월 29일 목표주가를 63만→69만원으로 상향했습니다.
- KB: 10월 30일 60만원을 유지했습니다.
- 메리츠: 공식 리서치 채널에서 50만원 유지 의견을 확인할 수 있습니다.
- 읽는 순서: 발표일 → 이익 추정 → 평가 산식 → 전망을 바꿀 위험요인을 확인하세요.
삼성전자 목표주가, 무엇이 달라졌나요?
유안타의 상향과 다른 증권사의 유지를 모두 ‘목표가 인상’으로 묶으면 안 됩니다. 아래는 확인한 세 곳의 개별 의견이며, 전체 증권사 평균이나 시장의 합의된 전망이 아닙니다.
| 증권사·자료 시점 | 목표주가·변경 | 기간·산정 기준 |
|---|---|---|
| 유안타 · 2026.10.29 | 69만원 · 63만원에서 상향 | 목표기간 1년 · 2027년 예상 주당순자산(BPS) × 주가순자산비율(PBR) 3.5배 |
| KB · 2026.10.30 | 60만원 · 유지 | 12개월 선행 주당순자산 13만1,603원 × P/B 4.6배 |
| 메리츠 · 공식 채널 요약 | 50만원 · 유지 | 원문 보고서의 발간일·목표기간·산정모형 미확인 |
근거: 유안타 공식 보고서, KB 공식 보고서, 메리츠 공식 리서치 채널. 메리츠의 요약 확인일은 10월 30일이며, 이를 보고서 발간일로 간주하지 않습니다.

69만원과 60만원, 배수만 비교하면 안 되는 이유
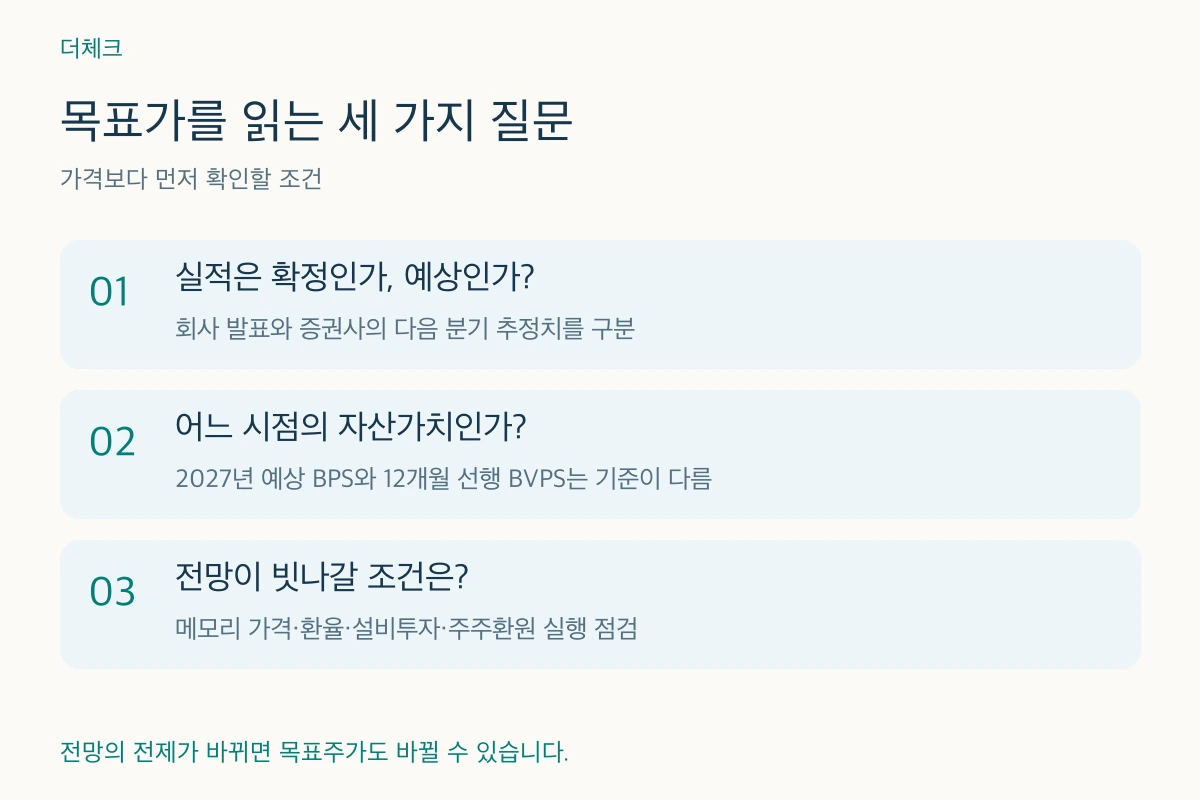
주당순자산은 회사의 순자산을 주식 한 주 기준으로 나눈 값이고, PBR은 그 순자산의 몇 배로 주식을 평가하는지를 보여줍니다. 미래 순자산 추정치나 적용 시점이 다르면 같은 기업의 목표가격도 달라집니다.
유안타는 2027년 예상 BPS에 3.5배를 적용했습니다. KB는 12개월 선행 주당순자산에 4.6배를 적용했습니다. 따라서 ‘4.6배가 3.5배보다 높으니 KB가 더 낙관적’이라고 단정할 수 없습니다. 먼저 계산에 넣은 순자산과 기준 기간을 맞춰야 합니다.
보고서의 목표가격은 평가 모형을 이용해 제시한 의견입니다. 산식을 계산한 값과 최종 제시 목표가 사이에는 반올림 등의 차이가 있을 수 있으므로 최종 목표가는 각 보고서의 표시값을 따릅니다.
호실적 뒤에도 증권사가 보는 것은 다음 분기입니다
삼성전자의 3분기 공식 발표는 연결 매출 195.3조원, 영업이익 107.4조원입니다. 이 수치와 이후 분기의 예상 이익을 나눠 읽어야 합니다.
유안타는 서버 수요와 메모리 가격·출하량 증가를 바탕으로 4분기 영업이익을 137.3조원으로 예상했습니다. KB는 4분기 영업이익을 약 128조원으로 내다봤습니다. 두 숫자는 회사가 확정 발표한 실적이나 보장한 가이던스가 아니라, 앞서 링크한 각 증권사의 전망입니다.
같은 업황 개선을 예상해도 가격 상승폭, 생산량, 환율과 비용 가정이 달라 이익 추정에 차이가 납니다. 높은 목표가를 고르는 것보다 다음 실적에서 어느 가정이 실제로 확인됐는지 살펴보는 편이 유용합니다.
주주환원은 회사 계획과 증권사 예상을 구분하세요
삼성전자는 8월 21일 공식 안내에서 다음 해 1월 말 최종 환원 확정 일정을 제시했습니다. 조기 발표에 대한 시장의 기대와 회사가 안내한 일정은 서로 다릅니다.
메리츠는 공식 리서치 채널에서 메모리 공급 부족과 기업가치 재평가 가능성을 긍정적으로 평가하며, 연말~연초 자사주 매입이 먼저 이뤄질 가능성을 예상했습니다. 이는 메리츠의 전망이며 회사가 확정한 집행 일정은 아닙니다. 실제 판단은 이사회 결정과 매입·소각 공시로 확인해야 합니다.
목표주가를 바꿀 수 있는 네 가지 조건
- 메모리 가격·수요: 예상보다 판매가격이 덜 오르거나 고객 주문이 줄면 이익 추정이 낮아질 수 있습니다.
- 환율: 같은 달러 매출이라도 원화 환산 금액과 비용 구조가 달라질 수 있습니다.
- 투자·비용: 설비투자 확대, 수율과 DX 부문의 원가 부담은 현금흐름과 이익에 영향을 줍니다.
- 평가 수준: 실적 전망이 같아도 시장이 인정하는 PBR이 낮아지면 목표가나 주가는 내려갈 수 있습니다.
예를 들어 이익 추정은 그대로인데 평가 배수만 낮아지는 경우와, 배수는 그대로인데 실적 추정이 낮아지는 경우는 원인이 다릅니다. 새 보고서가 나오면 목표가만 보지 말고 이전 보고서의 가정 중 무엇이 바뀌었는지 확인하세요.
자주 묻는 질문
목표주가 69만원이면 그 가격에 도달하나요?
아닙니다. 유안타의 1년 목표가격 의견입니다. 실적·업황·시장 평가가 달라지면 목표가도 수정될 수 있고 실제 주가가 도달하지 않을 수도 있습니다.
세 곳의 목표가를 평균 내면 시장 전망인가요?
아닙니다. 일부 증권사만 골라 계산한 평균은 전체 시장 컨센서스가 아닙니다. 전체 집계기관의 포함 증권사와 기준일을 확인해야 합니다.
목표가가 유지되면 실적 전망도 그대로인가요?
반드시 그렇지는 않습니다. 이익 추정과 평가 배수를 조정하면서 최종 목표가를 유지할 수도 있습니다. 보고서의 추정 변경표와 목표가 산정 근거를 함께 확인하세요.
삼성전자 목표주가를 읽을 때는 발표일과 상향·유지 여부를 먼저 맞춘 뒤, 실적 추정과 평가 기준을 비교하세요. 이 글은 개별 증권사의 분석을 설명한 것으로 매수·매도 권유가 아닙니다.