신용융자 담보비율 면제 소식이 내 계좌의 반대매매를 자동으로 멈춘다는 뜻은 아닙니다. 11월 6일 금융위원회 발표는 증권사의 신용융자 담보비율 유지의무를 11월 9일부터 3개월간 면제하는 내용입니다.
정책의 대상과 개인 약정은 따로 읽어야 합니다. 가장 먼저 볼 것은 거래 증권사의 최신 공지와 내 계좌에 표시된 처리기한입니다.
핵심 요약 펼쳐보기핵심 요약 접어두기
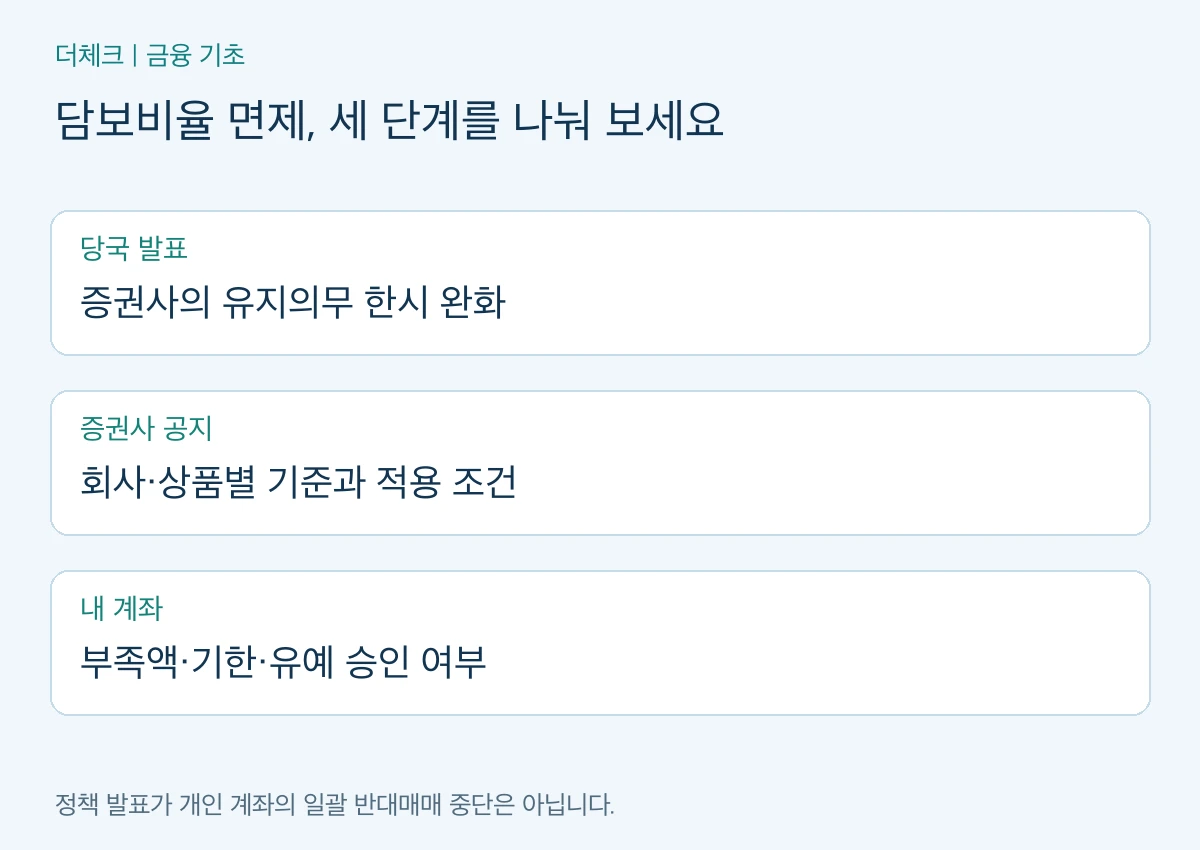
- 당국 발표, 증권사 공지, 개인 계좌의 적용 조건을 구분하세요.
- 면제라는 단어가 대출금이나 이자의 소멸을 뜻하지는 않습니다.
- 유예가 있다면 신청 필요 여부와 승인 결과까지 확인해야 합니다.
신용융자 담보비율 면제, 누구의 의무가 바뀌나요?
공식 발표의 대상은 신용융자에 대한 증권사의 담보비율 유지의무 140%입니다. 주가 급락에 따른 과도한 반대매매가 시장 변동성을 키우는 상황을 막으려는 한시 조치입니다. 확인된 발표는 ‘11월 9일부터 3개월’이며, 정확한 종료일과 회사별 적용 기간은 후속 공지에서 확인해야 합니다.
은행 대출의 담보 조건과 개인이 갚아야 할 빚을 구별하는 것처럼, 감독상 의무의 완화와 계약상 의무를 나눠 생각하면 이해하기 쉽습니다. 제목에 ‘면제’가 보인다는 이유로 이미 받은 담보부족 알림을 지워서는 안 됩니다.
반대매매 유예와 비율 인하는 같은가요?
| 확인할 표현 | 독자가 물어볼 질문 |
|---|---|
| 비율 변경 | 어떤 상품과 계좌에 언제부터 적용되나요? |
| 반대매매 유예 | 신청과 승인이 필요한가요? 언제까지 유효한가요? |
| 담보부족 알림 | 지금 계좌에 표시된 부족액과 기한은 무엇인가요? |
기준선이 달라지는 것과 처리 시점을 미루는 것은 다른 조건입니다. 둘 중 어느 안내인지, 이미 발생한 부족에도 적용되는지, 제외 상품이 있는지를 순서대로 읽으세요. 다른 회사 이용자의 경험을 내 계좌에 그대로 옮기면 판단이 어긋날 수 있습니다.
공지 다음에는 무엇을 확인하나요?
- 상품명을 확인합니다. 신용융자, 담보대출, 미수금 중 어느 항목인지 적습니다.
- 계좌 알림을 읽습니다. 부족액, 충족기한, 예정 처리일을 각각 구분합니다.
- 적용 여부를 묻습니다. 최신 공지의 조건이 이 계좌에도 적용되는지 담당 창구에 확인합니다.
- 처리 결과를 남깁니다. 신청했다는 사실과 승인됐다는 사실을 구별해 접수·답변 기록을 보관합니다.
고객센터에는 “현재 부족 상태에 새 기준이 적용되는지, 별도 신청이 필요한지, 처리 완료는 어디에서 확인하는지”를 묶어 물어보면 됩니다. 개인 계좌번호나 자산 내역을 공개 게시판에 올릴 필요는 없습니다.
자주 묻는 질문
뉴스를 보면 오늘부터 안심해도 되나요?
기사의 발표일과 시행일을 구별하세요. 실제 계좌의 알림과 약정 조건까지 확인해야 합니다.
유예 신청만 하면 처리가 끝난 건가요?
신청 가능한지와 승인이 완료됐는지는 다른 단계입니다. 결과와 유효기간을 따로 확인하세요.
이 조치가 주가 반등을 보장하나요?
정책 목적과 시장의 향후 가격은 별개의 문제입니다. 발표만으로 수익이나 손실 회복을 예측할 수 없습니다.
확인 기준: 2026년 11월 8일. 금융위원회 11월 6일 발표의 확인된 범위를 정리했습니다. 개별 적용은 거래 증권사의 최신 공지와 약정을 확인하세요.