간이과세 포기신고: 일반과세 전환과 3년 제한
간이과세자가 일반과세자 규정을 적용받으려면 원칙적으로 적용받으려는 달의 전달 말일까지 간이과세 포기신고서를 제출합니다. 포기 뒤에는 적용 시작일부터 3년이 되는 날이 속하는 과세기간까지 간이과세를 적용받지 못하는 것이 원칙이므로 단기 매입세액 공제만 보고 결정하면 안 됩니다.
자세히 읽기 →
간이과세자가 일반과세자 규정을 적용받으려면 원칙적으로 적용받으려는 달의 전달 말일까지 간이과세 포기신고서를 제출합니다. 포기 뒤에는 적용 시작일부터 3년이 되는 날이 속하는 과세기간까지 간이과세를 적용받지 못하는 것이 원칙이므로 단기 매입세액 공제만 보고 결정하면 안 됩니다.
자세히 읽기 →
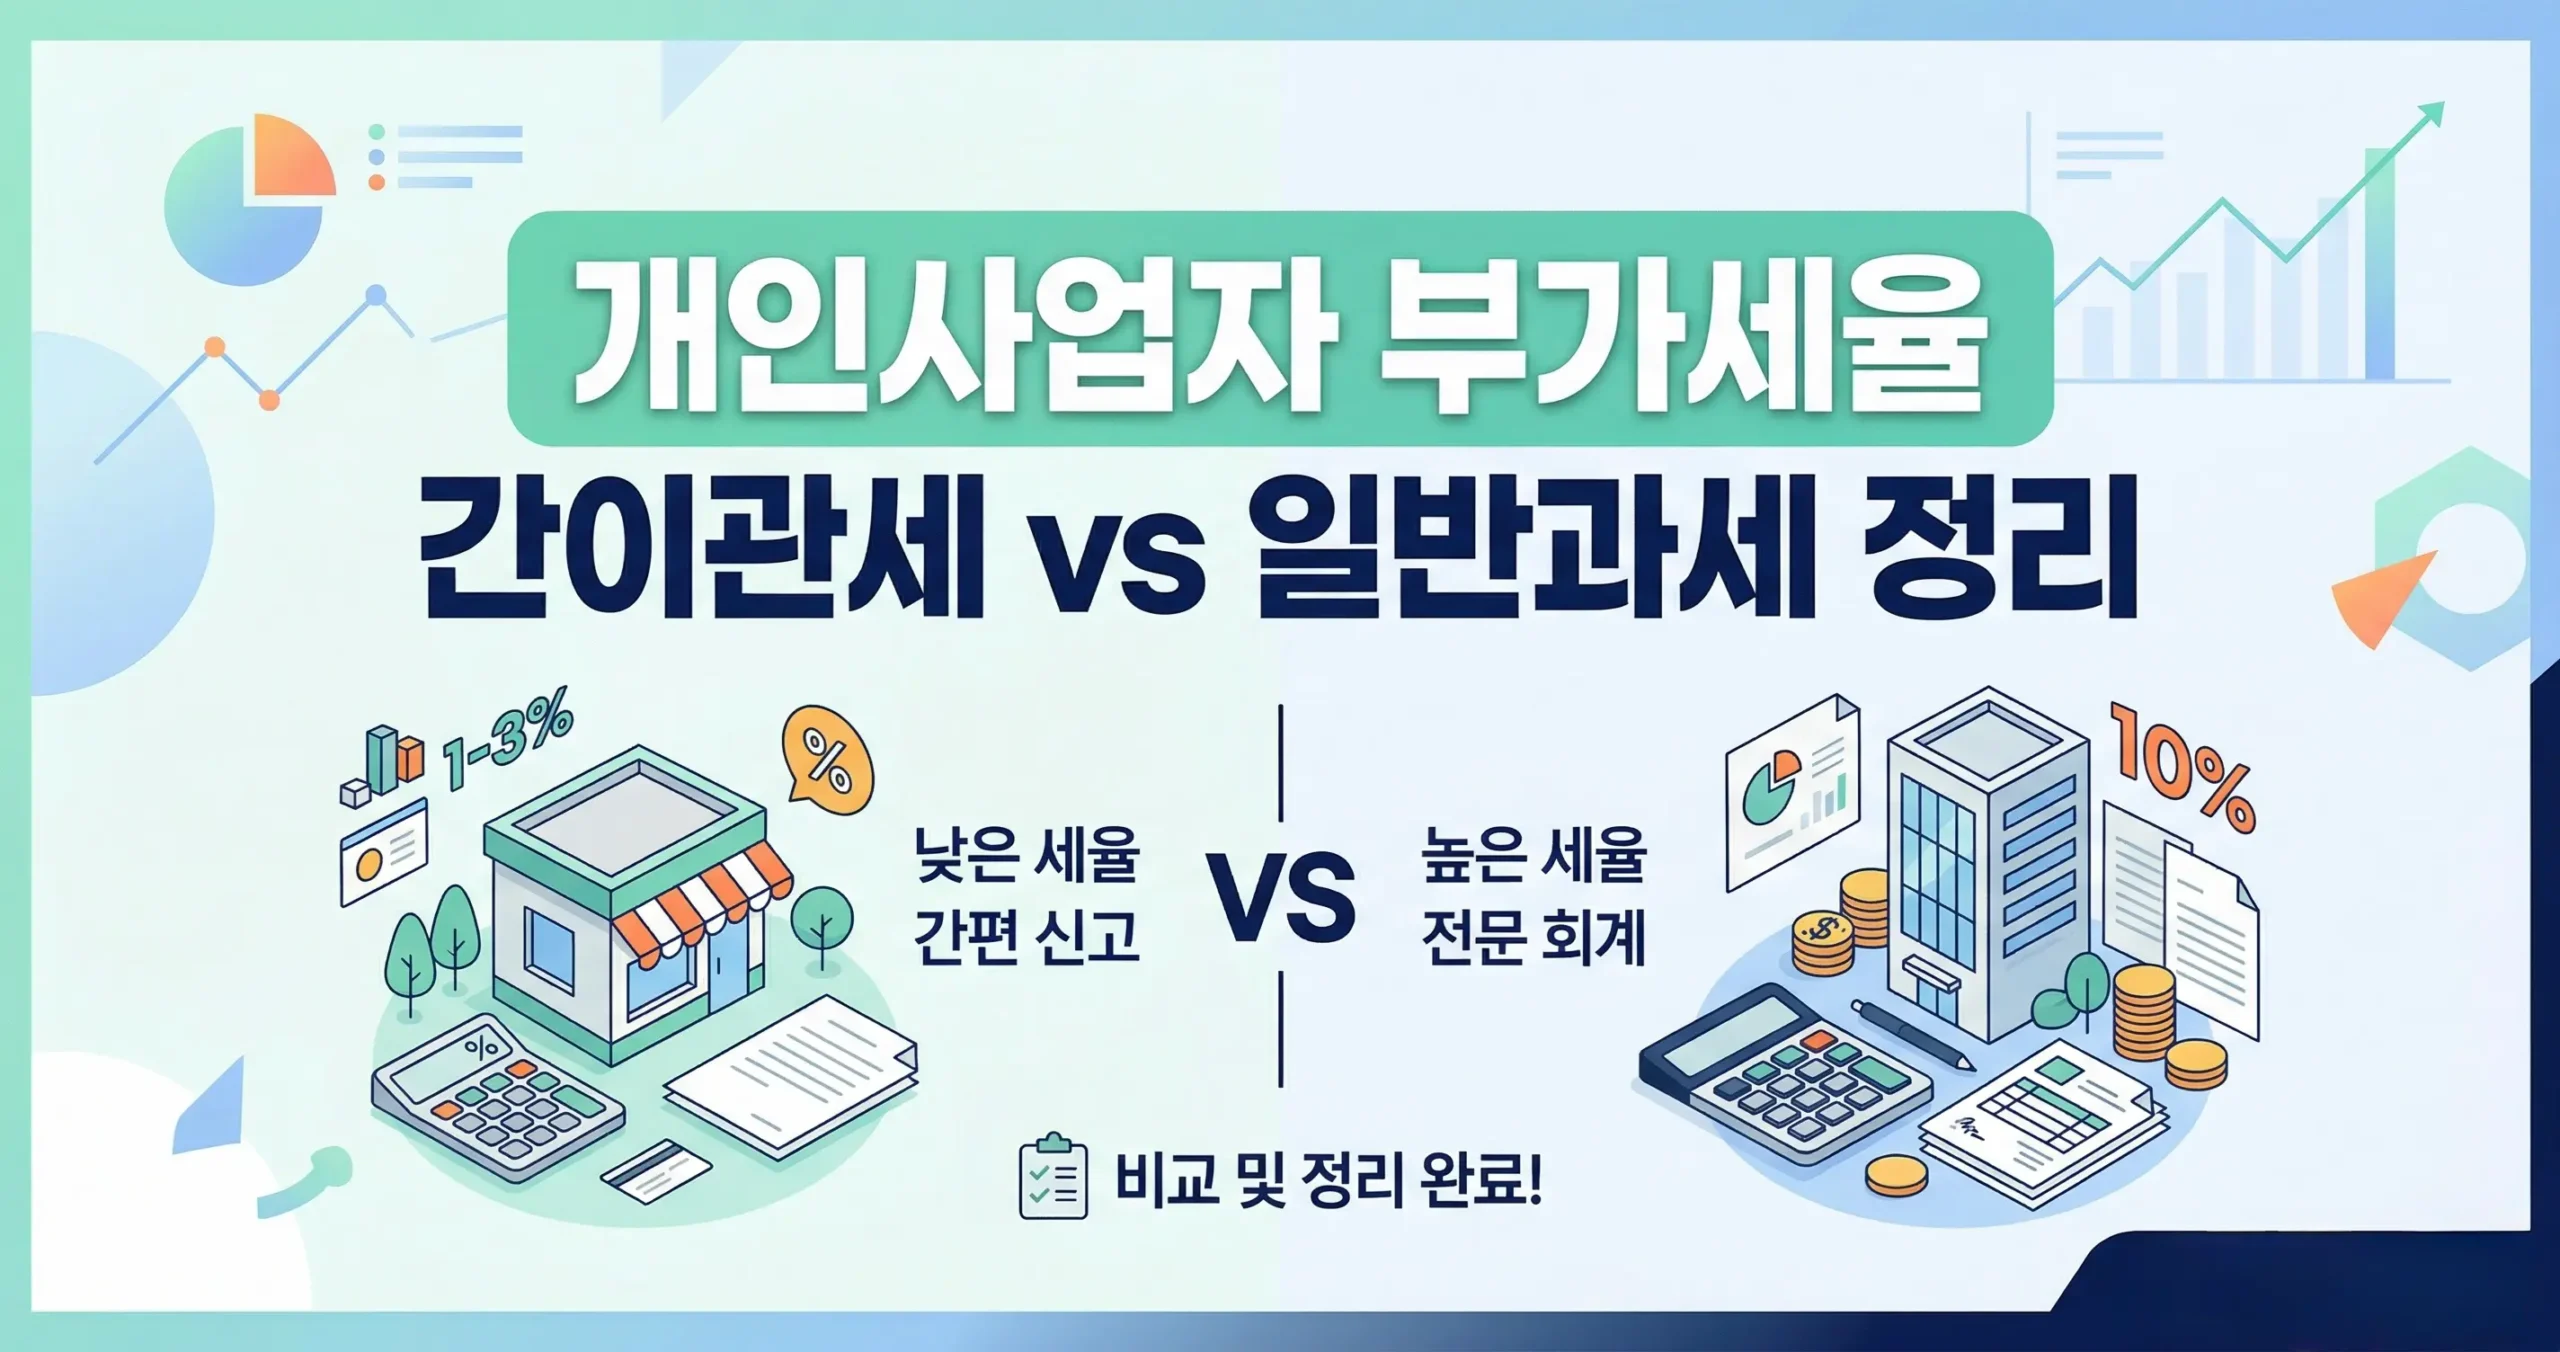
[핵심 요약] 개인사업자 부가세율 간이관세 vs 일반과세 정리 과세 유형 기준: 직전 연도 연 매출(공급대가)이 1억 400만 원 미만이면 간이과세자, 그 이상이면 일반과세자로 분류됩니다. (단, 부동산 임대업 등은 4,800만 원 기준) 부가세율 차이: 일반과세자는 일괄 10%의 부가세율이 적용되지만, 간이과세자는 업종별 부가가치율(15%~40%)을 곱하여 실제 1.5% ~ 4%의 매우 낮은 부가세만 납부합니다. 매입세액 환급: 일반과세자는 인테리어, 비품 … 더 읽기