간이과세자 부가세 납부면제: 공급대가 4,800만 원 기준
간이과세자의 해당 과세기간 공급대가 합계액이 4,800만 원 미만이면 부가가치세 납부의무가 면제될 수 있습니다. 납부면제는 신고 자체의 면제와 같지 않고 신규·휴폐업·유형전환 사업자는 공급대가를 12개월로 환산해 판단합니다.
자세히 읽기 →
간이과세자의 해당 과세기간 공급대가 합계액이 4,800만 원 미만이면 부가가치세 납부의무가 면제될 수 있습니다. 납부면제는 신고 자체의 면제와 같지 않고 신규·휴폐업·유형전환 사업자는 공급대가를 12개월로 환산해 판단합니다.
자세히 읽기 →

통신판매 거래를 한다고 모든 사업자가 반드시 신고 대상인 것은 아니며 고시상 면제 기준을 먼저 확인할 수 있습니다. 직전년도 통신판매 거래횟수가 50회 미만이거나 부가가치세법상 간이과세자라면 신고를 하지 않을 수 있고 청약철회 거래는 횟수에서 제외합니다.
자세히 읽기 →
간이과세자는 원칙적으로 1월 1일부터 12월 31일까지 1년을 과세기간으로 하여 다음 해 1월 25일까지 부가가치세를 신고·납부합니다. 다만 7월 1일 일반과세자로 전환됐거나 상반기에 세금계산서를 발급한 간이과세자는 1월부터 6월까지를 7월 25일까지 신고하는 예외가 있습니다.
자세히 읽기 →
간이과세자라도 모두 세금계산서를 발급하지 못하는 것은 아닙니다. 국세청 안내상 신규사업자 또는 직전연도 매출액 4,800만 원 미만 간이과세자는 세금계산서를 발급할 수 없습니다.
자세히 읽기 →
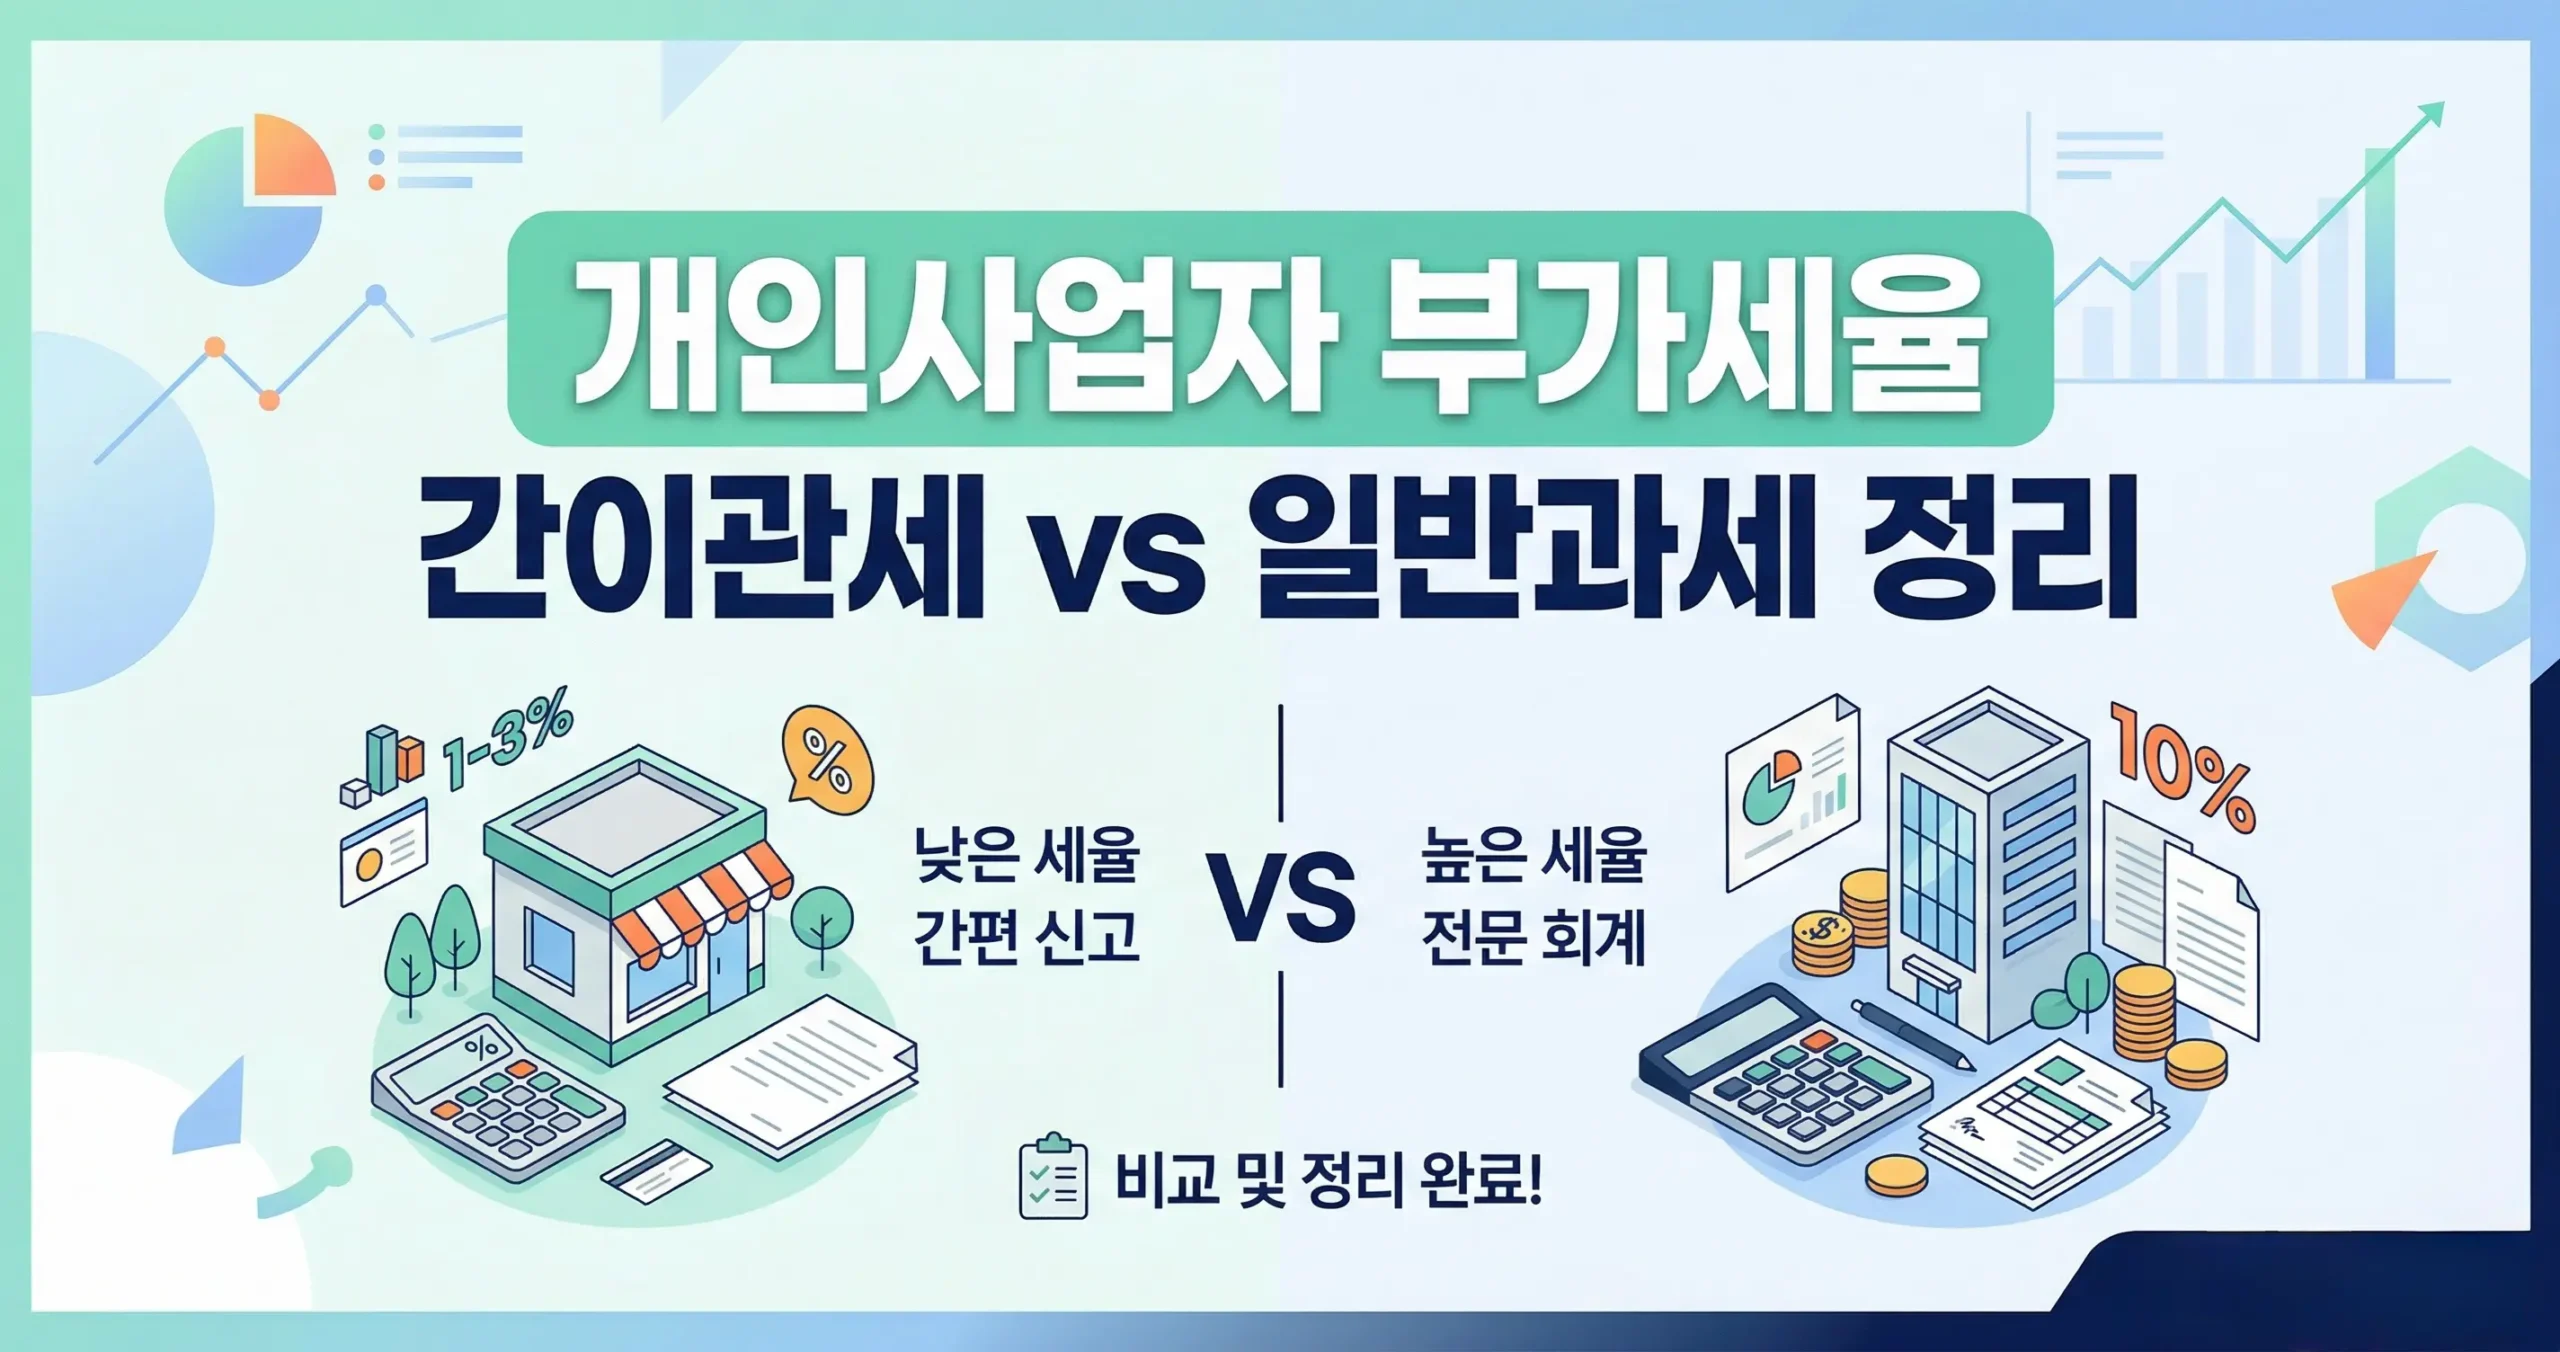
[핵심 요약] 개인사업자 부가세율 간이관세 vs 일반과세 정리 과세 유형 기준: 직전 연도 연 매출(공급대가)이 1억 400만 원 미만이면 간이과세자, 그 이상이면 일반과세자로 분류됩니다. (단, 부동산 임대업 등은 4,800만 원 기준) 부가세율 차이: 일반과세자는 일괄 10%의 부가세율이 적용되지만, 간이과세자는 업종별 부가가치율(15%~40%)을 곱하여 실제 1.5% ~ 4%의 매우 낮은 부가세만 납부합니다. 매입세액 환급: 일반과세자는 인테리어, 비품 … 더 읽기