거래명세서는 납품한 품목, 수량, 단가와 금액을 거래처끼리 대조하는 문서입니다. 예를 들어 사무용품 30개를 주문했는데 28개만 받았다면, 거래명세서와 검수 기록을 함께 보며 청구 수량을 확인할 수 있습니다. 세금계산서 발급 대상 거래라면 거래명세서를 이메일로 보낸 뒤에도 세금계산서 발급을 따로 확인해야 합니다.
핵심 내용 빠르게 보기
- 발주서는 주문 내용, 거래명세서는 청구·납품 상세, 인수증은 실제 수령 확인에 씁니다.
- 세금계산서·계산서·카드매출전표·현금영수증 등은 거래에 맞는 지출증명서류로 별도 관리합니다.
- 품목별 금액, 반품·추가 납품, 실제 입금일을 분리해 기록하면 월말 대사가 쉬워집니다.
거래명세서와 세금계산서는 무엇이 다를까?
| 서류 | 확인하는 내용 | 어디에 쓰나요? |
|---|---|---|
| 발주서 | 어떤 조건으로 무엇을 주문했는지 | 단가·수량·납기 대조 |
| 거래명세서 | 어떤 품목을 몇 개, 얼마로 명세했는지 | 납품·반품·청구 상세 확인 |
| 인수증·검수 기록 | 누가 언제 몇 개를 실제로 받았는지 | 수량·불량 분쟁 확인 |
| 세금계산서 등 | 거래 유형에 맞게 갖춘 세무 증빙 | 지출증명 보관, 요건 충족 시 매입세액 공제 검토 |
| 이체 내역 | 언제 누구에게 얼마를 보냈는지 | 수금·지급 확인과 잔액 대조 |
거래명세서가 거래 사실을 설명하는 자료로 쓰일 수 있는지는 계약서, 서명된 수령 내역, 이메일 등과 함께 판단합니다. 법인과 사업소득자의 정규 지출증명서류 수취 의무는 법에 열거된 증빙과 예외를 따릅니다. 과세 거래에서 세금계산서가 필요한지, 카드전표·현금영수증을 사용할 수 있는지, 면세 거래에서 계산서가 필요한지는 실제 거래 유형별로 확인하세요.
거래명세서 양식에서 챙길 항목
일반적인 납품 거래의 내부·거래처용 양식 예시입니다. 계약서나 발주처 지침에서 별도 서식을 정했다면 해당 양식을 사용하세요.
| 입력 칸 | 입력 예시 | 검토 포인트 |
|---|---|---|
| 문서번호·발주번호 | 납품-001 / 주문-014 | 재발송·정정 이력을 구분할 수 있게 남깁니다. |
| 공급자·공급받는 자 | A사 / B사 구매팀 | 등록 상호·사업자번호 및 납품처를 구분합니다. |
| 일자·검수 | 납품 11월 10일 / 28개 확인 | 작성일·납품일·대금 지급일을 따로 적습니다. |
| 품목·규격·수량·단가 | 소모품 A / 28개 / 10,000원 | 단가의 부가세 포함 여부와 수량 단위를 표시합니다. |
| 공급가액·세액·합계 | 280,000원 / 28,000원 / 308,000원 | 일반 부가세 10% 과세 거래의 예시입니다. |
| 비고 | 잔여 2개 재납품 예정 | 미납품과 미수금은 각각 수량과 금액으로 관리합니다. |
30개 주문, 28개 도착했다면 어디부터 고칠까?
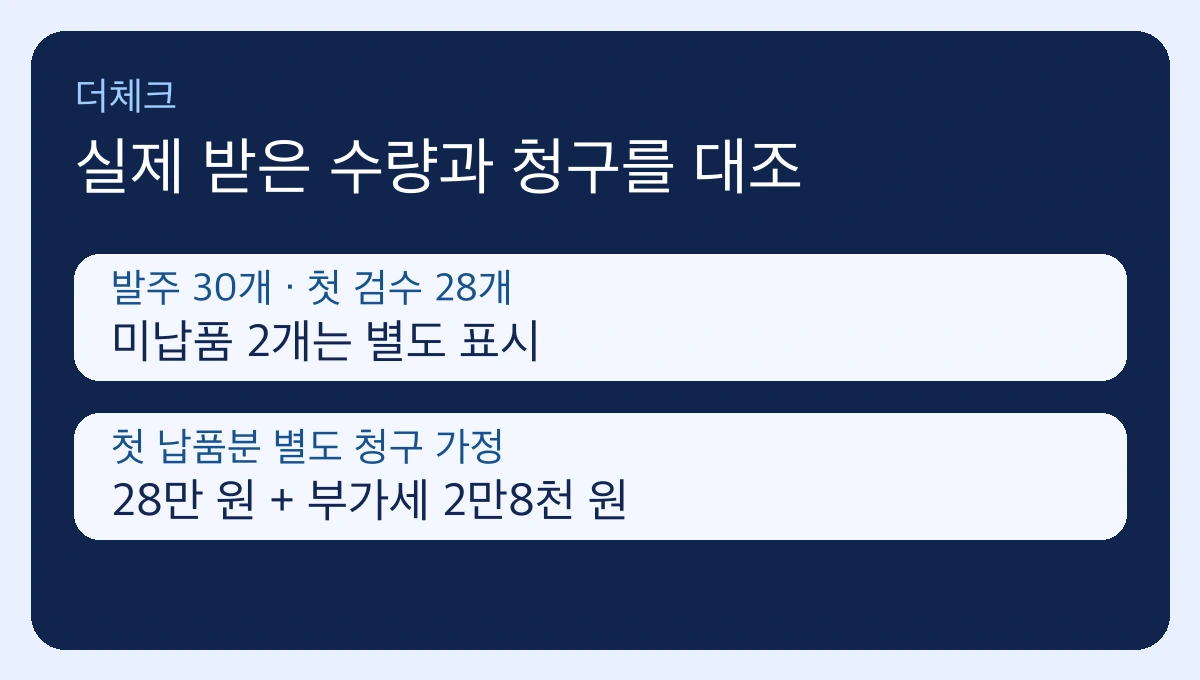
사무용 소모품을 개당 공급가액 1만 원에 30개 주문한 가정입니다. 첫 납품 검수에서 28개만 확인되면 발주 수량 30개, 실제 인수 수량 28개, 잔량 2개를 각각 기록하세요. 첫 납품분을 별도 청구하기로 한 계약이라면 공급가액 28만 원과 세액 2만8천 원을 대조합니다. 30개 전부를 먼저 청구한 거래명세서라면 발주번호와 검수 기록을 보내고, 실제 청구 범위를 거래처와 먼저 맞춥니다.
나머지 2개가 같은 달에 납품되고, 거래처별 월 합계로 세금계산서를 발급할 수 있는 거래라면 두 차수의 공급가액을 합쳐 30만 원, 세액 3만 원을 확인합니다. 납품이 다음 달로 넘어가면 공급시기를 다시 확인하세요. 이미 세금계산서를 발급한 뒤 반품이나 계약 해제가 생겼다면 부가가치세법 시행령 제70조의 수정 발급 사유와 작성일 기준을 확인하세요. 공급자는 원칙적으로 공급시기에 세금계산서를 발급하며, 법에서 정한 월 합계 등의 예외에 해당하면 공급월 다음 달 10일(토요일·공휴일이면 다음 영업일)까지 발급할 수 있습니다. 부가가치세법 제34조
엑셀·회계 프로그램·ERP에서 만드는 순서
- 원본을 하나 정합니다. 품목이 적으면 시트의 공통 서식을, 반복 납품이면 회계 프로그램이나 ERP의 주문·출고 자료를 기준으로 작성합니다.
- 발주와 실제 납품을 대조합니다. 발주번호, 실수령 수량, 부가세 포함 여부, 담당자를 확인합니다. 반품·추가 공급은 원문서 번호와 연결합니다.
- 전송본과 변경 이력을 남깁니다. PDF 등 합의된 형식으로 거래처에 보내고 수정본에 버전과 날짜를 표시합니다. 거래처가 수령을 확인했다면 회신이나 별도 인수증도 연결합니다.
- 세무 증빙과 입금 내역을 따로 대조합니다. 세금계산서 작성일·발급 여부, 입금액·입금일을 확인합니다. 거래명세서를 프로그램으로 발급했다고 전자세금계산서가 함께 발급·전송됐다고 간주하지 마세요.
더체크가 권하는 월말 확인 순서는 발주번호 → 실제 인수 수량 → 청구 합계 → 세무 증빙 → 입금 잔액입니다. 같은 문서번호를 파일명과 장부에 넣어 두면 담당자가 바뀌어도 2개가 미납품된 건과 물건은 모두 받았지만 대금이 미입금된 건을 빠르게 구분할 수 있습니다.