세금계산서 지연발급 가산세: 공급가액 1%와 발급시기 확인
세금계산서를 법정 발급시기보다 늦게 발급하면 공급가액의 1%에 해당하는 지연발급 가산세가 적용될 수 있습니다. 거래일, 월합계 발급 여부, 과세기간 확정신고기한을 구분해야 지연발급과 미발급을 정확히 판단할 수 있습니다.
자세히 읽기 →
세금계산서를 법정 발급시기보다 늦게 발급하면 공급가액의 1%에 해당하는 지연발급 가산세가 적용될 수 있습니다. 거래일, 월합계 발급 여부, 과세기간 확정신고기한을 구분해야 지연발급과 미발급을 정확히 판단할 수 있습니다.
자세히 읽기 →
세금계산서는 원칙적으로 재화·용역 공급시기에 발급하지만 거래처별 월합계 세금계산서 등 법정 특례는 공급월의 다음 달 10일까지 발급할 수 있습니다. 10일이 토요일이나 공휴일이면 다음 날까지 발급할 수 있으나 내부 마감일을 법정기한과 같게 두면 오류를 고칠 시간이 없습니다.
자세히 읽기 →
간이과세자는 원칙적으로 1월 1일부터 12월 31일까지 1년을 과세기간으로 하여 다음 해 1월 25일까지 부가가치세를 신고·납부합니다. 다만 7월 1일 일반과세자로 전환됐거나 상반기에 세금계산서를 발급한 간이과세자는 1월부터 6월까지를 7월 25일까지 신고하는 예외가 있습니다.
자세히 읽기 →
사업자등록을 신청하기 전에 낸 창업비용의 부가세는 원칙적으로 공제되지 않지만, 공급시기가 속한 과세기간이 끝난 뒤 20일 이내 등록을 신청하면 예외적으로 공제 범위를 검토할 수 있습니다. 공급받는 사람의 주민등록번호로 발급된 세금계산서 등 적격증빙과 과세사업 관련성이 필요합니다.
자세히 읽기 →
사업소득자가 다른 사업자로부터 재화나 용역을 공급받고 대가를 지출하면 원칙적으로 세금계산서·계산서·신용카드매출전표·현금영수증 등 정규 증명서류를 받아야 합니다. 시행령상 거래 건당 부가가치세 포함 3만 원 이하 등 예외가 있지만, 예외는 증빙이 전혀 필요 없다는 뜻이 아닙니다.
자세히 읽기 →
간이과세자라도 모두 세금계산서를 발급하지 못하는 것은 아닙니다. 국세청 안내상 신규사업자 또는 직전연도 매출액 4,800만 원 미만 간이과세자는 세금계산서를 발급할 수 없습니다.
자세히 읽기 →
국세청의 산불복구 공공입찰 업체 세무조사 착수 내용을 정리합니다. 약 700억 원은 확정 세금이 아닌 탈루혐의 금액이며, 실제 공급자·근무기록·지급 내역을 연결하는 증빙 점검 관점을 설명합니다.
자세히 읽기 →
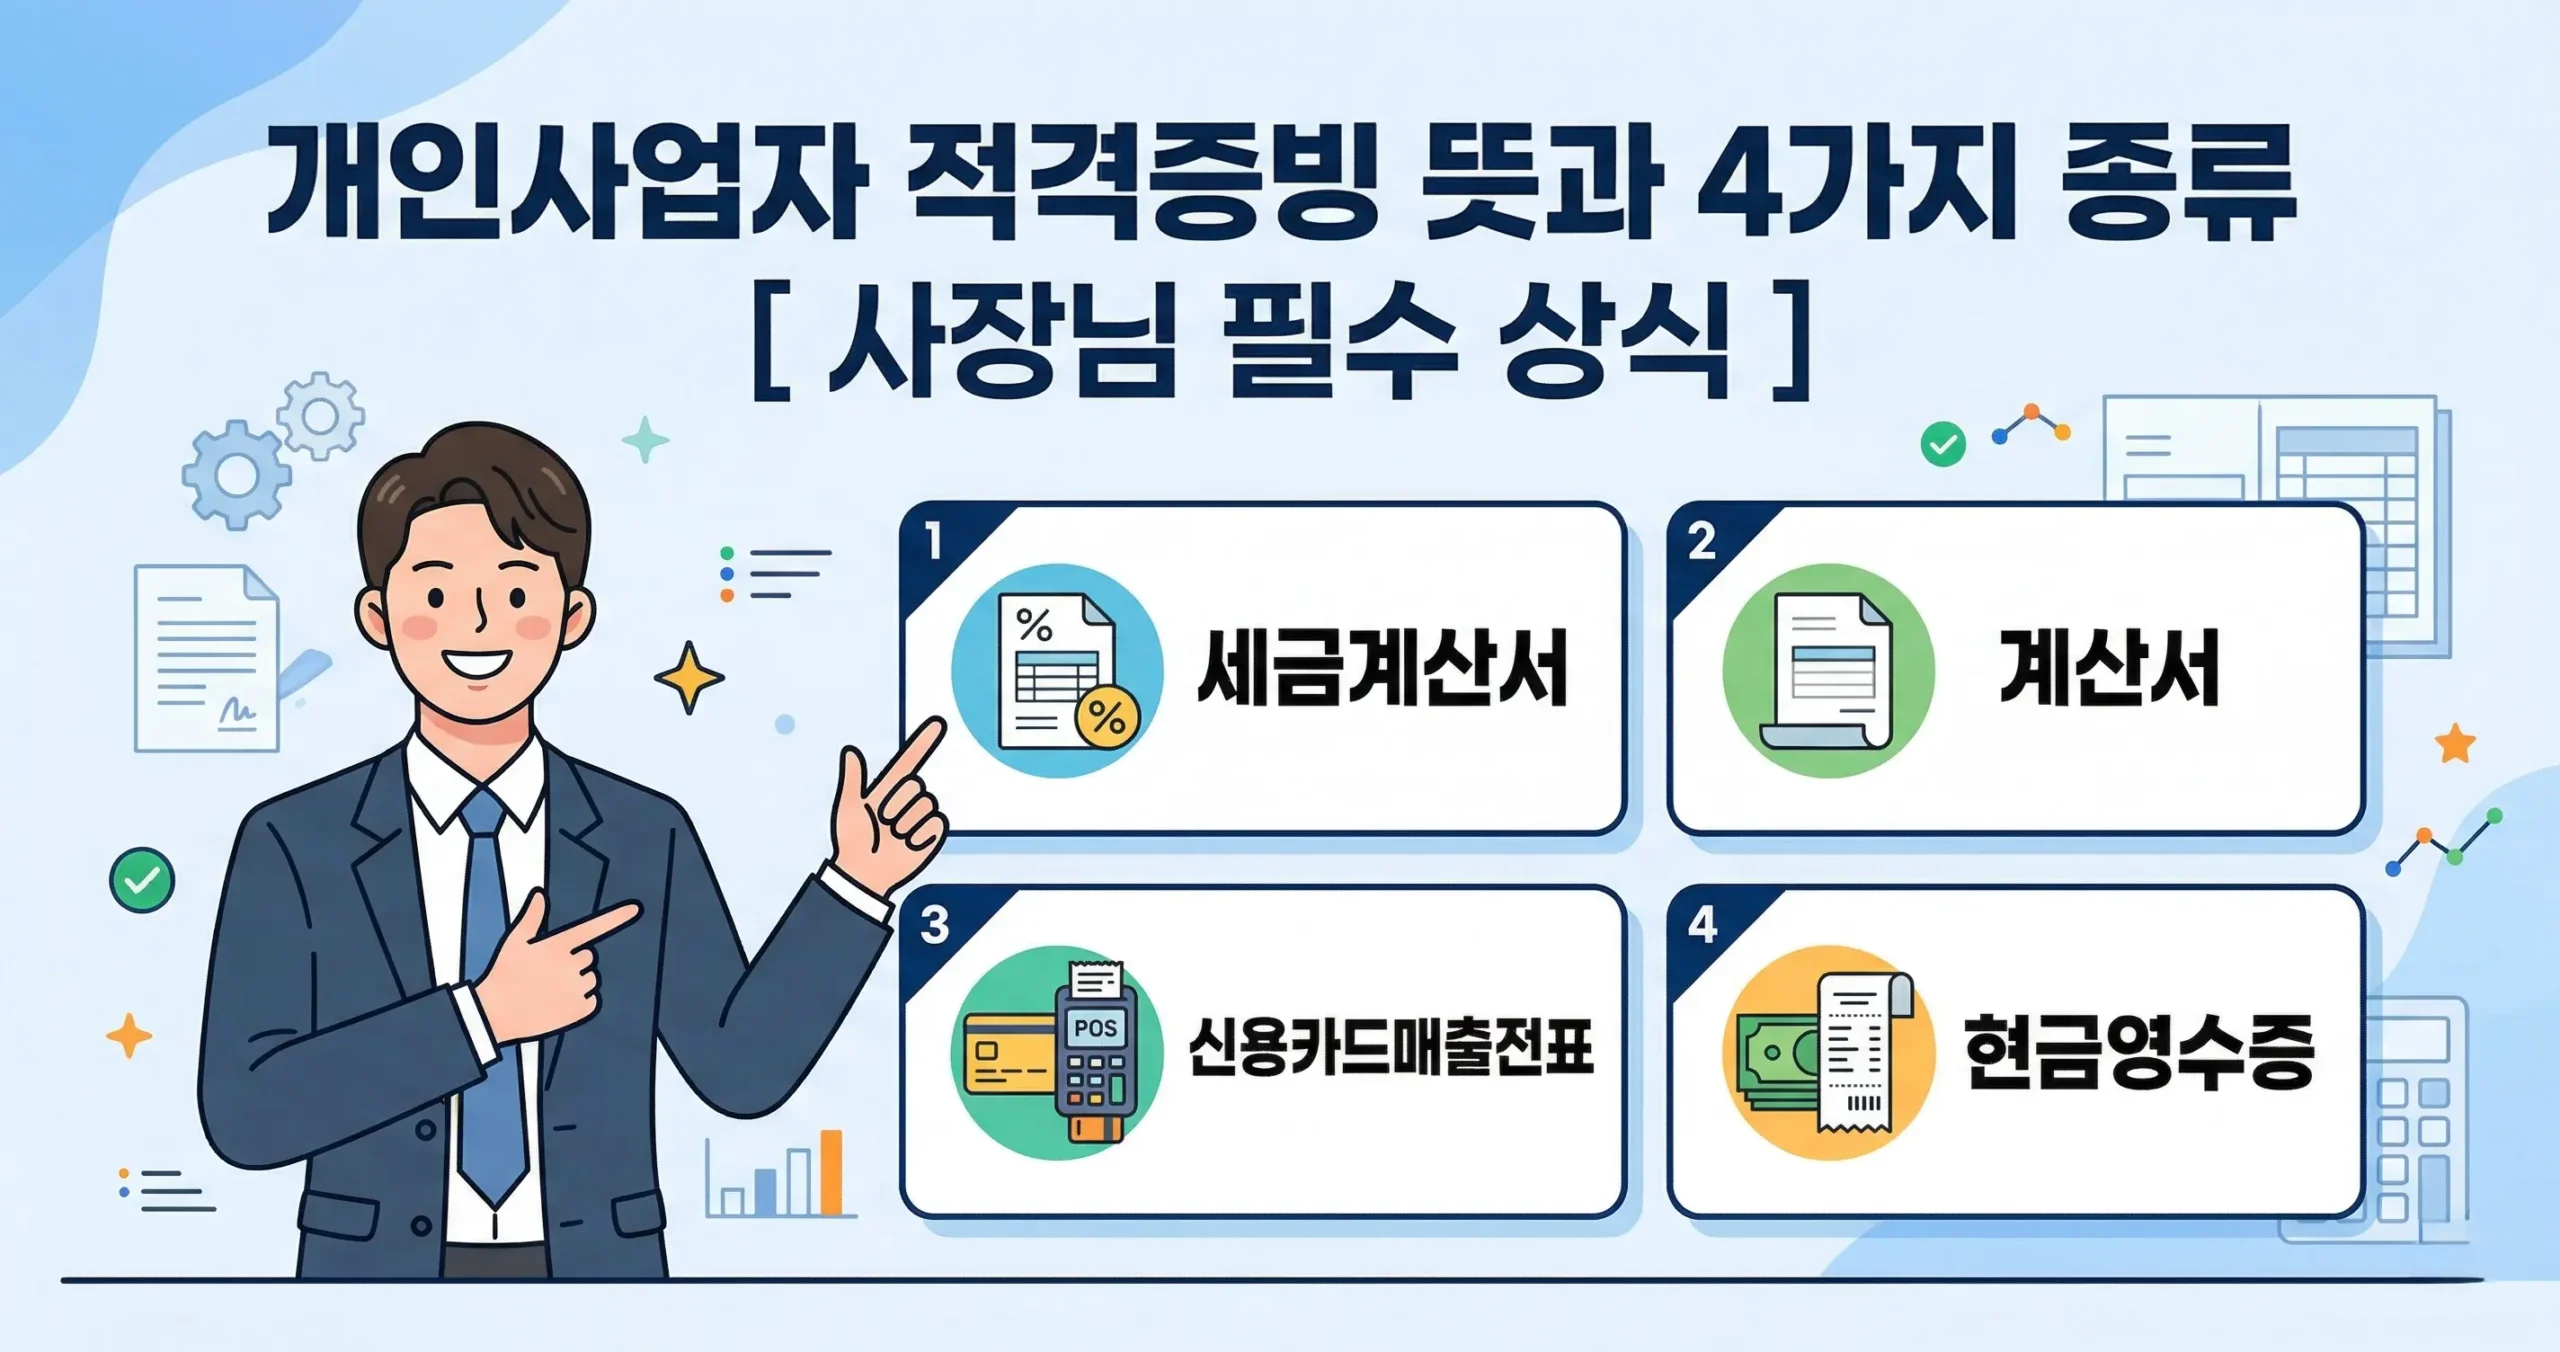
[핵심 요약] 개인사업자 적격증빙 뜻과 의미 1분 브리핑 적격증빙이란? 사업과 관련하여 지출한 비용을 국세청(세무서)에서 정당한 경비로 인정받기 위해 반드시 받아야 하는 ‘법적으로 효력이 있는 영수증’을 의미합니다. 4대 적격증빙 종류: 세법에서 인정하는 증빙은 딱 4가지입니다. 세금계산서, 계산서(면세), 신용카드 매출전표, 지출증빙용 현금영수증입니다. (계좌이체 내역이나 간이영수증은 원칙적으로 불인정) 3만 원 초과의 법칙: 건당 거래 금액이 3만 원(부가세 포함)을 … 더 읽기