음식점 부가세 신고 10월: 배달 현금매출·밀키트 5단계 점검
음식점 부가세 신고 안내 – 법인사업자는 2026년 10월 26일까지 부가세 예정신고를 합니다. 배달앱 총 주문·직접 현금결제·밀키트 거래를 미리채움 자료와 맞추는 순서를 확인하세요.
자세히 읽기 →
개인사업자와 법인사업자에게 필요한 부가가치세, 종합소득세, 원천세, 세금계산서, 절세 및 신고 정보를 제공합니다
음식점 부가세 신고 안내 – 법인사업자는 2026년 10월 26일까지 부가세 예정신고를 합니다. 배달앱 총 주문·직접 현금결제·밀키트 거래를 미리채움 자료와 맞추는 순서를 확인하세요.
자세히 읽기 →
평창군 소상공인은 세무사 또는 회계사에게 지급한 세무서비스 수수료를 업체당 최대 10만 원까지 실비로 신청할 수 있습니다. 사업주 주소지와 사업장이 모두 평창군에 있고 2025년 매출액이 3억 원 이하인 소상공인이 대상이며, 휴·폐업·세금 체납 업체와 정책자금 제외 업종은 신청할 수 없습니다.
자세히 읽기 →
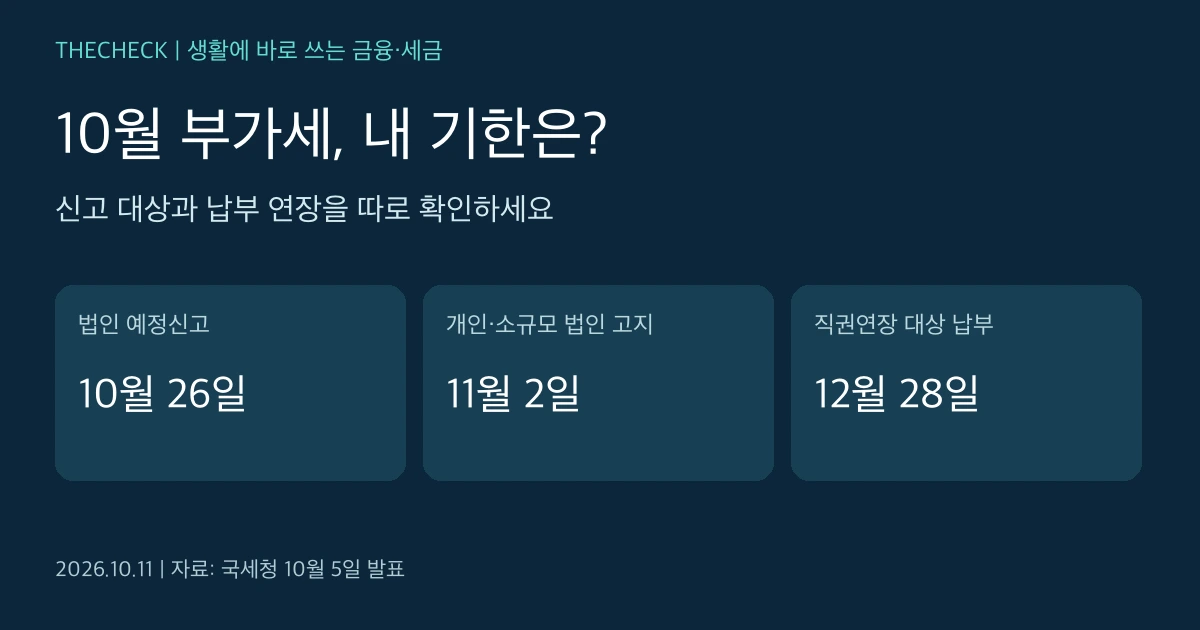
2026년 10월 부가세는 신고하는 사업자와 고지서대로 납부하는 사업자의 기한이 다릅니다. 예정신고 대상 법인은 7~9월 실적을 10월 26일까지 신고·납부합니다. 개인 일반과세자와 예정고지 대상 소규모 법인은 원칙적으로 신고서 없이 11월 2일까지 고지세액을 납부합니다. 호우 피해지역과 홈플러스 관련 직권연장 대상자는 납부기한이 12월 28일입니다. 다만 납부 연장과 신고 연장은 다릅니다. 신고 의무가 있으면 신고기한을 따로 지켜야 합니다. 확인 기준일: … 더 읽기

인터넷이나 인증수단 사용이 어려운 사업자는 전자세금계산서 대리발급 신청서와 거래증명서류를 가지고 가까운 세무서에서 대리발급을 신청할 수 있습니다. 사업장 관할 세무서가 아니어도 신청할 수 있으며 계약서·거래명세표·거래내역서·입금증처럼 실제 거래를 확인할 자료가 필요합니다.
자세히 읽기 →
재화를 외국으로 직접 반출하는 수출은 부가가치세 영세율 적용 대상이 될 수 있지만 과세표준 신고와 첨부서류 제출을 함께 관리해야 합니다. 직수출과 특수 거래별 증빙을 구분해 확인하세요.
자세히 읽기 →
소비자상대업종의 현금영수증 가맹점은 고객이 현금으로 결제하고 발급을 요청하면 1원 이상 거래부터 현금영수증을 발급해야 합니다. 최종소비자는 소득공제용, 사업자는 지출증빙용으로 구분하고 승인번호·거래일자·공급가액·부가가치세와 인증수단을 정확히 입력해야 합니다.
자세히 읽기 →
법인사업자는 전자세금계산서 의무발급 대상이며 개인사업자도 직전연도 사업장별 과세·면세 공급가액 합계가 8천만 원 이상이면 의무 대상이 될 수 있습니다. 8천만 원 기준은 2024년 7월 1일 이후 공급분부터 적용되고 의무발급 통지와 적용기간을 사업장별로 확인해야 합니다.
자세히 읽기 →

대부중개업자와 대출모집인은 수수료·사례금·착수금 등 명칭과 관계없이 대출을 받는 사람에게 중개 대가를 요구하거나 받아서는 안 됩니다. 정상적인 모집인은 금융회사나 대부업자와의 위탁관계 안에서 활동하므로 차주에게 승인비, 보증금, 전산비 명목의 개인계좌 송금을 요구하면 멈춰야 합니다.
자세히 읽기 →
평택시는 평택 소재 청년창업자를 위한 2026년 특례보증과 이차보전 계획을 수정 공고했습니다. 공식 안내상 대상은 평택시에 사업장을 둔 19세 이상 39세 이하의 창업 7년 이하 청년창업자이며 특례보증 한도는 업체당 5천만 원 이내입니다.
자세히 읽기 →
과세사업과 면세사업을 함께 하는 사업자는 매입세액을 먼저 실제 귀속에 따라 과세·면세·공통으로 구분해야 합니다. 실제 귀속을 구분할 수 없는 공통매입세액은 관련 사업부문의 총공급가액 중 면세공급가액 비율 등 법정 기준으로 안분합니다.
자세히 읽기 →